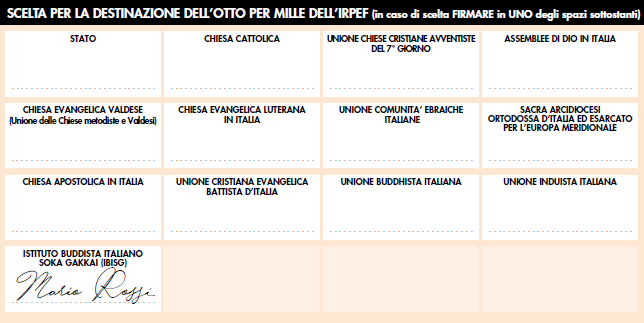
A seguito della pubblicazione sulla Gazzetta Ufficiale n. 164 del 15/07/2016 dell’Intesa, che regola i rapporti tra l’Istituto Buddista Italiano Soka Gakkai e lo Stato italiano – L. 130 del 28/06/2016 – ricordiamo a tutti i membri che a decorrere dal 1° gennaio 2016 è possibile portare in deduzione nella dichiarazione dei redditi delle persone fisiche dell’anno d’imposta 2016 le offerte (erogazioni liberali) fino a un massimo di € 1.032,91 secondo la normativa vigente (art.17 L. 130/2016).
Nel nostro sito www.sgi-italia.org, nello Spazio Aderenti sezione Offerte, si può visualizzare e stampare il riepilogo delle proprie offerte, a partire dal 2016.
Ricordiamo inoltre che è possibile destinare l’8×1000 dell’IRPEF all’Istituto Buddista Italiano Soka Gakkai, come previsto dall’art. 18 L. 130/2016.
Nella riunione del 2 ottobre 2016 il Consiglio Nazionale ha deliberato di utilizzare l’intera somma dell’8×1000 dell’IRPEF per il sostegno ad attività sociali e umanitarie.
Ciò rappresenta per l’IBISG una sfida importante e impegnativa che intraprendiamo con orgoglio e con la determinazione di rispondere al meglio alla fiducia delle persone.
Nel nostro sito è presente il testo integrale dell’Intesa con i riferimenti di cui sopra per le erogazioni liberali e la destinazione dell’8×1000 dell’IRPEF.
Riportiamo qui di seguito il Decreto del 23/02/2017 del Ministero dell’Economia e delle Finanze pubblicato sulla G.U. n.60 del 13/03/2017
MINISTERO DELL’ECONOMIA E DELLE FINANZE
DECRETO 23 febbraio 2017
Individuazione delle modalità per la deduzione delle erogazioni liberali effettuate in favore dell’Istituto buddista italiano Soka Gakkai. (17A01902) (GU n.60 del 13-3-2017)
IL MINISTRO DELL’ECONOMIA E DELLE FINANZE
Vista la legge 28 giugno 2016, n. 130, recante «Norme per la regolazione dei rapporti tra lo Stato e l’Istituto buddista italiano Soka Gakkai, in attuazione dell’art. 8, terzo comma, della Costituzione»;
Visto, in particolare, l’art. 17, comma 2, della citata legge n. 130 del 2016, il quale prevede che, a decorrere dall’anno 2016, le persone fisiche possono dedurre dal proprio reddito complessivo, agli effetti dell’imposta sul reddito delle persone fisiche, le erogazioni liberali in denaro, fino all’importo di euro 1.032,91, a favore dell’Istituto buddista italiano Soka Gakkai, destinate alla realizzazione delle finalità istituzionali dell’Istituto nonché delle attività di religione o di culto di cui all’art. 12, comma 1, lettera a), della medesima legge, dirette al rito del Gongyo e al culto del Gohonzon, alle cerimonie religiose, allo studio dei testi buddisti e in particolare di quelli di Nichiren Daishonin, all’assistenza spirituale, alla formazione dei ministri di culto, alla diffusione dei principi buddisti di nonviolenza e di rispetto e compassione per tutte le forme di vita esistenti;
Visto il comma 3 del medesimo art. 17 della citata legge n. 130 del 2016, il quale demanda l’individuazione delle modalità relative alle deduzioni di cui al precedente comma 2 a un apposito decreto del Ministro dell’economia e delle finanze;
Decreta:
Art. 1
Modalità per la deduzione delle erogazioni liberali versate a favore dell’Istituto buddista italiano Soka Gakkai.
1. Le erogazioni liberali in denaro versate, a decorrere dal 1° gennaio 2016, dalle persone fisiche a favore dell’Istituto buddista italiano Soka Gakkai e destinate alla realizzazione delle finalità istituzionali dell’Istituto e delle attività di religione o di culto di cui all’art. 12, comma 1, lettera a), della legge 28 giugno 2016, n. 130, debbono risultare, ai fini della loro deduzione dal reddito complessivo fino all’importo di euro 1.032,91, dai seguenti documenti:
a) attestazione o ricevuta di versamento in conto corrente postale intestato all’Istituto buddista italiano Soka Gakkai, contenente la causale dell’erogazione liberale;
b) ricevuta rilasciata dall’azienda di credito al cliente attestante l’avvenuto accreditamento dell’importo dell’erogazione liberale, per detta causale, sul conto corrente bancario o postale intestato all’Istituto buddista italiano Soka Gakkai, in caso di effettuazione dell’erogazione mediante bonifico bancario o postale, ovvero mediante altri mezzi di pagamento bancario o postale;
c) quietanza liberatoria rilasciata, in caso di effettuazione dell’erogazione con assegno bancario, a nome dell’Istituto buddista italiano Soka Gakkai su appositi stampati predisposti e numerati da detto Istituto e contenente: il numero progressivo della quietanza;
cognome, nome e comune di residenza del donante; l’importo dell’erogazione liberale; la causale dell’erogazione liberale.
2. I soggetti che effettuano le erogazioni di cui al comma 1 sono tenuti a conservare ed esibire, previa richiesta degli uffici finanziari entro i termini di cui all’art. 43 del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, i documenti comprovanti le erogazioni medesime.
Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.
Roma, 23 febbraio 2017
Il Ministro: Padoan